In het kort. De meeste fiscale wijzigingen voor 2027 gaan in op 1 januari 2027, ook de peildatum voor box 3. Ondernemers doen er goed aan vóór 31 december 2026 de timing van investeringen, de btw-correcties, fossiele auto’s van de zaak en de Wtta-aanmelding te controleren. Dga’s kunnen belasting besparen door dividend over 2026 en 2027 te spreiden, omdat het hoge box 2-tarief naar verwachting daalt van 31% naar 29,2%. Daarnaast daalt de grens voor excessief lenen. Voor particulieren zijn vóór de jaarwisseling vooral de box 3-positie, schenkingen en lijfrentepremies van belang.
Inhoud
Wat moet u vóór de jaarwisseling regelen?
Bespreek met Port Sight Tax welke eindejaarstips voor uw situatie relevant zijn.
Plan een vrijblijvend adviesgesprek
Dit overzicht behandelt het Belastingplan 2027, de aanvullende voorstellen voor box 2 en box 3 van 29 september 2026 en eerder vastgestelde wijzigingen die op 1 januari 2027 ingaan, zoals de toelatingsplicht voor uitleners (Wtta) en de verlaging van de 30%-regeling naar 27%. Sommige beslissingen moeten daarom nog dit jaar worden genomen, terwijl andere beter kunnen wachten tot 2027.
Het Belastingplan 2027 is op Prinsjesdag, 15 september 2026, gepresenteerd. Op 29 september kondigde het kabinet aanvullende wijzigingen in box 2 en box 3 aan. Die staan niet in het Belastingplan zelf, maar in een novelle bij het aanhangige wetsvoorstel voor box 3, die het kabinet uiterlijk 2 november wil indienen. De Tweede Kamer stemt op 12 november; de Eerste Kamer behandelt het pakket op 7 december en stemt naar verwachting op 15 december. De voorstellen hieronder kunnen nog wijzigen, vooral die voor box 3.

Ondernemingen en werkgevers
1. Investeren vóór of na 1 januari 2027? (KIA en EIA)
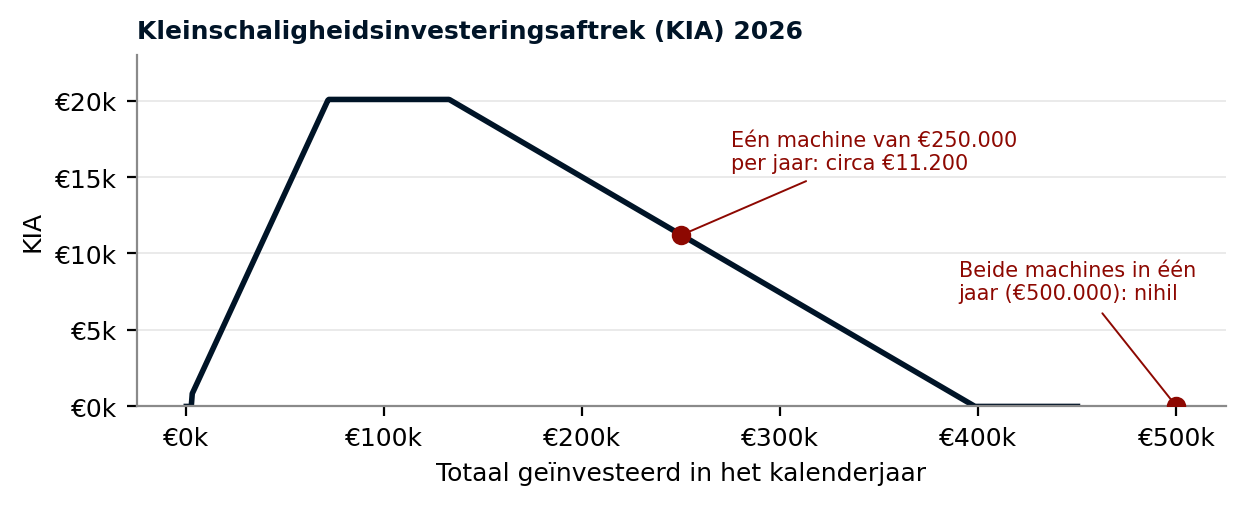
De kleinschaligheidsinvesteringsaftrek (KIA) wordt berekend over het totaal dat in een kalenderjaar is geïnvesteerd. In 2026 bedraagt de aftrek 28% bij een investeringstotaal tussen €2.900 en €71.683 en een vast bedrag van €20.072 tussen €71.683 en €132.746. Daarboven neemt de aftrek af, en boven €398.236 is er geen KIA meer. Wie twee machines van elk €250.000 in hetzelfde jaar koopt, krijgt geen KIA. Wordt de ene in 2026 en de andere in 2027 gekocht, dan is de aftrek in beide jaren ongeveer €11.200. Controleer daarom het verwachte investeringstotaal over 2026 voordat in december nog investeringsverplichtingen worden aangegaan.
De energie-investeringsaftrek (EIA) gaat volgens het voorstel per 1 januari 2027 omhoog van 40% naar 45,5%. Het kan dus voordelig zijn een energie-investering die niet per se dit jaar hoeft, pas in januari aan te gaan. Investeringen voor de EIA, MIA en Vamil moeten binnen drie maanden na het aangaan van de verplichting worden gemeld.
Bepalend is het jaar waarin de investeringsverplichting wordt aangegaan, niet het jaar van betaling. Alleen de factuur of de betaling naar januari schuiven helpt dus niet.
2. Btw-correcties in de laatste aangifte van 2026
In de laatste btw-aangifte van het jaar moet de voorbelasting op personeelsvoorzieningen en relatiegeschenken worden gecorrigeerd als het voordeel per werknemer of relatie in 2026 hoger was dan €227 (BUA-correctie). Voor auto’s waarop btw is afgetrokken, is een correctie voor privégebruik nodig; woon-werkverkeer geldt voor de btw als privégebruik. Ondernemers met zowel belaste als vrijgestelde prestaties moeten daarnaast nagaan of de btw op investeringsgoederen moet worden herzien. Dat geldt voor roerende zaken tot vier jaar na het jaar van ingebruikname en voor onroerende zaken tot negen jaar daarna.
Met een besluit van 2 juli 2026 heeft de staatssecretaris de goedkeuring beëindigd waardoor doorberekende motorrijtuigenbelasting in een leasecontract als doorlopende post gold. Vanaf 1 januari 2027 moeten leasemaatschappijen over de doorberekende mrb btw rekenen. Voor ondernemers die de btw niet volledig kunnen aftrekken, zoals zorginstellingen en financiële instellingen, worden de leasekosten daardoor hoger. In sommige gevallen is dat te voorkomen door het kenteken op naam van de lessee te zetten, die dan zelf de mrb verschuldigd is.
3. Auto van de zaak: 12%-heffing op fossiele auto’s vanaf 2027
Vanaf 2027 betaalt de werkgever een heffing van 12% over de cataloguswaarde van een personenauto met CO2-uitstoot die ook privé wordt gebruikt (pseudo-eindheffing). Die komt bovenop de bijtelling van de werknemer en mag niet op de werknemer worden verhaald. Woon-werkverkeer telt voor deze heffing als privégebruik. De heffing geldt ook voor de dga die een auto van de eigen bv rijdt. Bestelauto’s vallen erbuiten.
Voor auto’s die vóór 1 januari 2027 aan een werknemer ter beschikking zijn gesteld, geldt overgangsrecht tot 17 september 2030. Het kabinet stelt voor dit te verlengen tot eind 2030. De auto houdt die status als hij later aan een andere werknemer van dezelfde werkgever ter beschikking wordt gesteld. Wie toch al een fossiele auto ter beschikking gaat stellen, doet dat dus beter nog in 2026.
4. Werkkostenregeling en Wtta-aanmelding vóór 31 december
De vrije ruimte in de werkkostenregeling (in 2026 2% van de eerste €400.000 van de fiscale loonsom en 1,18% daarboven) is niet over te hevelen naar 2027. Controleer daarom vóór de decemberverloning wat er al ten laste van de vrije ruimte is gebracht. Over het bedrag boven de vrije ruimte is 80% eindheffing verschuldigd.
Op 1 januari 2027 treedt de Wet toelating terbeschikkingstelling arbeidskrachten (Wtta) in werking. Ondernemingen die personeel aan derden uitlenen, moeten zich tussen 1 november en 31 december 2026 aanmelden om tijdens de overgangsperiode te mogen blijven uitlenen. Dat kan ook gelden voor een managementvennootschap die de dga buiten het eigen concern uitleent. Uitlenen binnen een concern is uitgezonderd. Ondernemingen voor wie uitlenen een bijzaak is (minder dan 10% van de omzet en niet meer dan €5 miljoen per jaar) kunnen ontheffing aanvragen. De beslisboom op toelatinguitleenmarkt.nl laat zien of aanmelding nodig is.
Voor werknemers met de 30%-regeling, zie punt 14.
5. Vennootschapsbelasting 2027: tarieven, innovatiebox en valutahedges
De tarieven in de vennootschapsbelasting blijven in 2027 gelijk: 19% tot €200.000 en 25,8% daarboven. Er is dus geen tariefreden om winst tussen 2026 en 2027 te verschuiven.
Voor kleinere vennootschappen gaat het maximale bedrag dat forfaitair aan de innovatiebox kan worden toegerekend volgens het voorstel omhoog van €25.000 naar €100.000 per jaar. Bedrijven met een S&O-verklaring (WBSO) die de innovatiebox tot nu toe niet toepasten, kunnen dat voor 2027 opnieuw bekijken.
Voor boekjaren die op of na 1 januari 2027 beginnen, valt een valutaresultaat op een afdekkingsinstrument voor een buitenlandse deelneming alleen nog onder de deelnemingsvrijstelling voor zover het niet was ingeprijsd. Het ingeprijsde deel wordt belast of is aftrekbaar. Vennootschappen die het valutarisico op buitenlandse dochters afdekken, beoordelen deze posities en een eventuele ruling het best vóór het nieuwe jaar.
Zzp’ers en eenmanszaken
6. Eenmanszaak omzetten in een bv: in 2026 of in 2027?
Verschillende ondernemersfaciliteiten worden versoberd. De zelfstandigenaftrek daalt van €1.200 in 2026 naar €900 in 2027. De startersaftrek gaat in 2027 naar €10 en verdwijnt in 2028, zonder overgangsrecht. De stakingsaftrek bij een belaste overdracht van de onderneming aan een bv daalt van €3.630 naar €908, en de meewerkaftrek wordt met 75% verlaagd. Beide verdwijnen in 2030.
Was een omzetting naar een bv al gepland, dan is dat een reden om die in 2026 af te ronden. De auto van de zaak speelt ook mee. Een bv die vóór 1 januari 2027 een fossiele auto ter beschikking stelt, valt onder het overgangsrecht van punt 3. Een bv die in 2027 wordt opgericht niet, ook niet als de onderneming met terugwerkende kracht tot een datum in 2026 wordt ingebracht.
Niet-fiscale punten zoals aansprakelijkheid, financiering en opvolging wegen vaak zwaarder dan deze aftrekposten. Voor de oprichting is een notariële akte nodig en notarissen hebben het in december druk, dus neem het besluit bij voorkeur in november.
Dga’s
7. Dividend uitkeren in 2026 of in 2027?
In box 2 wordt in 2026 het inkomen tot €68.843 per persoon belast tegen 24,5% en het meerdere tegen 31%. Fiscale partners hebben elk een eigen eerste schijf. Voorgesteld is het tarief van 31% voor de jaren 2027 tot en met 2030 te verlagen naar 29,2%. De eerste schijf bedraagt in 2027 volgens de gecorrigeerde sleuteltabel €69.703.
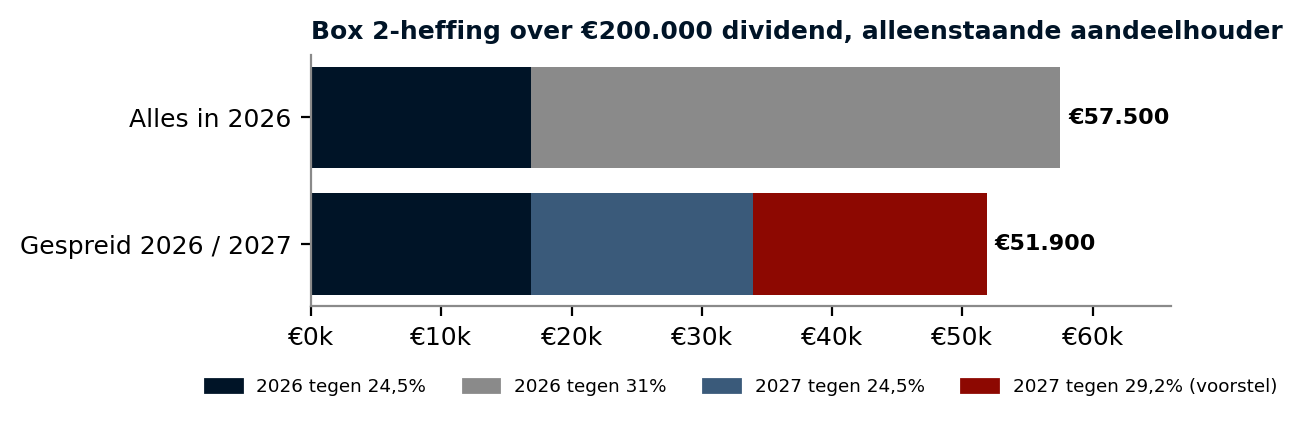
Meestal is het daarom voordelig om in 2026 dividend uit te keren tot de eerste schijf en het meerdere in 2027. Een alleenstaande aandeelhouder die in 2026 €200.000 uitkeert, betaalt ongeveer €57.500 belasting. Wordt €68.843 in 2026 en €131.157 in 2027 uitgekeerd, dan is dat in totaal ongeveer €51.900. Van het verschil van circa €5.600 komt ongeveer €1.100 door de tariefverlaging en de rest door het twee keer benutten van de eerste schijf.
Een hoger dividend in 2026 kan toch zinvol zijn als het nodig is om de schuld aan de bv onder de grens te brengen (punt 8) of om vóór 1 januari een privé-uitgave te betalen. Dividend dat op 1 januari 2027 nog op een privérekening staat, telt mee in box 3.
Uit de praktijk: Het dividendbesluit wordt vaak pas in de laatste week van december genomen, terwijl het bestuur eerst moet beoordelen of de bv na de uitkering haar opeisbare schulden kan blijven betalen (de uitkeringstest). Een besluit dat begin december is genomen en met een onderbouwing van die test is vastgelegd, voorkomt dat het dividend later ter discussie komt te staan.
8. Excessief lenen bij de eigen bv: de grens daalt vanaf 2027
Schulden aan de eigen bv boven €500.000 worden in box 2 belast alsof het dividend is (excessief lenen). De toets vindt plaats op 31 december, en de schulden van de aandeelhouder en de fiscale partner worden bij elkaar opgeteld. Voorgesteld is de grens met €80.000 per jaar te verlagen, naar €420.000 op 31 december 2027 en €100.000 in 2031. Eigenwoningschulden blijven buiten de grens, mits schulden die vanaf 2023 zijn aangegaan met een hypotheekrecht zijn gedekt.

Op 31 december 2026 geldt nog de grens van €500.000. Aandeelhouders met schulden boven €420.000 hebben tot eind 2027 om die af te bouwen, bijvoorbeeld door aflossing, een dividend binnen de eerste schijf of verrekening met salaris of andere vorderingen. Moet de schuld over meerdere jaren worden afgebouwd, dan profiteren dividenden in 2027 tot en met 2030 van het lagere tarief.
Uit de praktijk: Bij de toets wordt vaak alleen naar de rekening-courant bij de holding gekeken. Ook schulden aan een werkmaatschappij of een andere bv waarin een aanmerkelijk belang wordt gehouden, en de schulden van de fiscale partner, tellen mee. Maak daarom een volledig overzicht van alle schulden per 31 december.
9. Verkoop, liquidatie of emigratie: in 2026 of in 2027?
Het voorgestelde tarief van 29,2% geldt voor al het box 2-inkomen in de tweede schijf, dus ook voor winst bij verkoop van aandelen en liquidatie-uitkeringen. Een voordeel dat in 2027 tot en met 2030 wordt behaald, wordt 1,8 procentpunt lager belast dan in 2026. Bij een winst van €2 miljoen scheelt dat ongeveer €35.000. Wordt een verkoop in december verwacht, overweeg dan de levering naar januari te verschuiven.
Hetzelfde geldt bij emigratie. Een aanmerkelijkbelanghouder die emigreert, krijgt een conserverende aanslag over de latente winst, berekend tegen het tarief van het jaar van emigratie. Is emigratie rond de jaarwisseling gepland, laat dan vooraf het effect van de datum doorrekenen, inclusief de box 3-positie op 1 januari en de verdragspositie in het nieuwe woonland.
Uit de praktijk: Voor de conserverende aanslag is een waardering van de aandelen op het moment van emigratie nodig. Hoe de aandelen moeten worden gewaardeerd, verschilt per onderneming. Meestal wordt de discounted-cashflowmethode (DCF) gebruikt, die de waarde afleidt uit de verwachte toekomstige kasstromen. Bij een vastgoed- of beleggingsbv ligt een waardering op intrinsieke waarde vaak meer voor de hand. Die waardering is het eenvoudigst op te stellen samen met de jaarcijfers van de bv. Een vertrek begin 2027 bespreekt u daarom het best voordat de boeken over 2026 worden afgesloten.
Particulieren en box 3
10. Box 3 in 2027: heffingsvrij vermogen en forfaitair rendement
Op Prinsjesdag waren de cijfers voor 2027 een heffingsvrij vermogen van €60.098 per persoon en een forfaitair rendement op overige bezittingen (zoals aandelen, obligaties, tweede woningen en vorderingen) van 6,37%. De voorstellen van 29 september verlagen het heffingsvrij vermogen naar €30.846 per persoon en verhogen het forfaitair rendement op overige bezittingen met 1,5 procentpunt naar 7,87%. Het tarief blijft 36%. De minister van Financiën heeft gezegd dat het heffingsvrij vermogen niet op €30.846 blijft, en het kabinet werkt aan andere dekking.
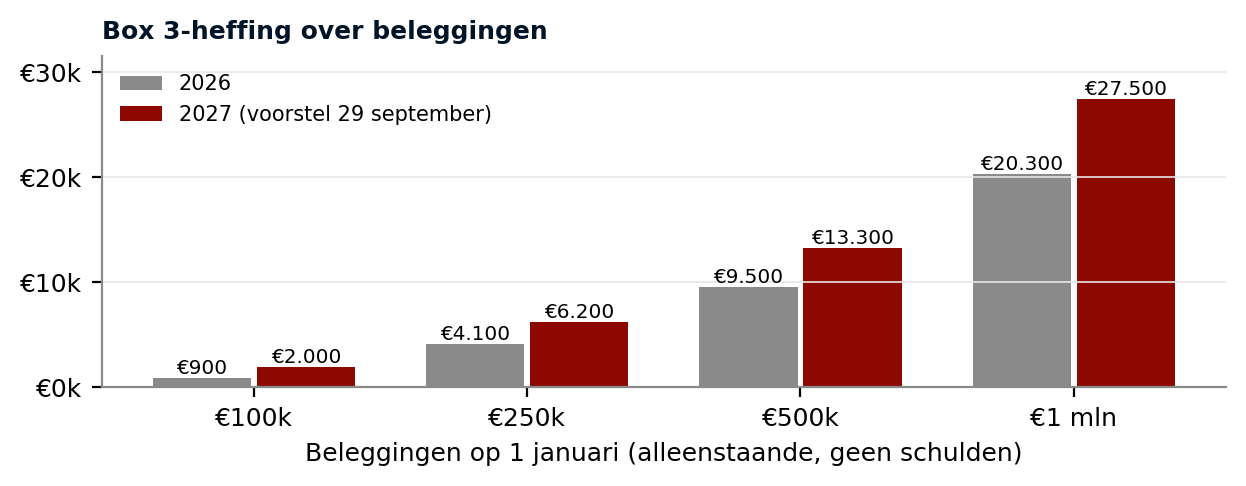
Voor een alleenstaande met €500.000 aan beleggingen en geen schulden stijgt de box 3-heffing van ongeveer €9.500 over 2026 naar ongeveer €13.300 over 2027 op basis van de voorstellen van 29 september.
Beleggingen rond 1 januari tijdelijk naar een bankrekening verplaatsen heeft geen effect. Worden beleggingen binnen een periode van drie maanden vóór en na 1 januari verkocht en teruggekocht, dan worden die transacties genegeerd, tenzij er een zakelijke reden voor is. Werkelijke veranderingen in de samenstelling van het vermogen, zoals uitgaven, schenkingen of een aankoop die na 1 januari plaatsvindt (punt 12), tellen wel mee.
De vrijstelling voor groene beleggingen daalt van €26.715 per persoon naar €200 in 2027 en vervalt in 2028. Bij groene beleggingen die vooral vanwege de vrijstelling worden aangehouden, is het de vraag of het vaak lagere rendement nog opweegt.
11. Schenken vóór 31 december 2026: vrijstellingen en het effect in box 3
Een schenking in 2026 valt onder de vrijstellingen van 2026 en verlaagt het box 3-vermogen van de schenker op 1 januari 2027. Ouders kunnen in 2026 elk kind €6.908 vrij van schenkbelasting schenken. Voor kinderen van 18 tot 40 jaar geldt een eenmalig verhoogde vrijstelling van €33.129, of €69.009 als de schenking voor een dure studie wordt gebruikt, onder voorwaarden.
Door het lagere heffingsvrij vermogen levert schenken aan meerderjarige kinderen met weinig eigen box 3-vermogen meer besparing op dan voorheen, omdat elk kind een eigen heffingsvrij vermogen heeft. Voor de eenmalig verhoogde vrijstelling moet een aangifte schenkbelasting worden gedaan, ook als er geen schenkbelasting verschuldigd is. De tarieven van de schenk- en erfbelasting blijven in 2027 gelijk.
12. Tweede woning of verhuurwoning kopen: overdrachtsbelasting naar 7% in 2027
Voorgesteld is het tarief van de overdrachtsbelasting voor woningen die de koper niet als hoofdverblijf gaat gebruiken, zoals verhuurwoningen, tweede woningen en vakantiewoningen, per 1 januari 2027 te verlagen van 8% naar 7%. Bij een koopprijs van €600.000 scheelt dat €6.000.
Vindt de levering in januari plaats, dan valt de woning bovendien niet in het box 3-vermogen op 1 januari 2027. Op die datum staat de koopsom dan nog op de bank, waarvoor een veel lager forfaitair rendement geldt. Het tarief voor niet-woningen blijft 10,4% en het tarief van 2% voor een hoofdverblijf verandert niet. Of de leveringsdatum kan schuiven, hangt af van de koopovereenkomst. Koopprijs, financiering en beschikbaarheid van de woning wegen meestal zwaarder dan het tariefverschil.
13. Werkelijk rendement over 2026 en het nieuwe box 3-stelsel vanaf 2028
Over 2026 kan nog worden aangetoond dat het werkelijke rendement lager was dan het forfaitaire rendement (tegenbewijsregeling). Het werkelijke rendement omvat rente, dividend, huurinkomsten en alle waardeveranderingen, ook ongerealiseerde. Dat kan lonen bij portefeuilles met een slecht rendement, grote banksaldi en vastgoed zonder waardestijging. Kosten zijn bij deze methode niet aftrekbaar en het heffingsvrij vermogen geldt niet. Daarvoor zijn volledige gegevens nodig: de waarden op 1 januari en 31 december, alle inkomsten en valutaresultaten op bezittingen in vreemde valuta. Vraag de jaaroverzichten van alle banken en brokers, ook buitenlandse, tijdig op.
Uit de praktijk: Het overzicht van het werkelijke rendement kost de meeste tijd bij buitenlandse rekeningen en buitenlands vastgoed, omdat jaaroverzichten daar zelden aansluiten op de Nederlandse peildata. Wij stellen daarom per rekening een overzicht op met de waarden op 1 januari en 31 december, de inkomsten en het valutaresultaat. Wie die stukken in januari opvraagt, voorkomt vertraging bij de aangifte.
Vanaf 2028 wil het kabinet box 3 heffen op basis van het werkelijke rendement. Volgens de voorstellen worden vastgoed en, na de wijzigingen van september, ook aandelen, obligaties en opties pas bij verkoop belast over de gerealiseerde winst (vermogenswinstbelasting). Volgens de concept-novelle geldt voor bezittingen die op 1 januari 2028 al worden aangehouden de waarde op die datum als verkrijgingsprijs (voor woningen de WOZ-waarde). Winst van vóór 2028 valt daardoor buiten het nieuwe stelsel, zodat er geen fiscale reden is om vóór die datum beleggingen te verkopen. Verliezen van vóór 2028 tellen evenmin mee. Crypto en overige bezittingen worden in 2028 en 2029 jaarlijks belast over de waardeverandering. Banken leveren voor 2028 geen gegevens aan voor de vooraf ingevulde aangifte, zodat een eigen administratie vanaf 1 januari 2028 nodig is.
Werkgevers met expats
14. 30%-regeling wordt 27%-regeling; partiële buitenlandse belastingplicht vervalt
Vanaf 1 januari 2027 daalt de maximale onbelaste vergoeding onder de 30%-regeling van 30% naar 27% van het gemaximeerde loon. Werknemers bij wie de regeling in 2023 of eerder is toegepast, houden 30% voor de resterende looptijd. Voor werknemers die in 2024 of later zijn gestart, geldt vanaf de januariverloning 2027 27%. Wie in 2024 is gestart, houdt de huidige salarisnorm. Voor wie in 2025 of 2026 is gestart, geldt vanaf 2027 de hogere salarisnorm, waardoor sommigen niet meer in aanmerking komen. De hogere norm geldt ook voor alle nieuwe regelingen vanaf 2027.
Controleer vóór de januariverloning per werknemer het startjaar in de salarisadministratie en informeer de betrokken werknemers in december. Bij een arbeidsovereenkomst met een vast nettoloon komt de verlaging voor rekening van de werkgever.
Daarnaast vervalt op 31 december 2026 de keuze voor partiële buitenlandse belastingplicht voor werknemers die de 30%-regeling al in december 2023 toepasten. Zij worden vanaf 2027 in box 3 belast over hun wereldwijde vermogen en in box 2 over aanmerkelijke belangen in buitenlandse vennootschappen. Werkgevers kunnen betrokken werknemers hierop wijzen. De Engelstalige versie van dit overzicht gaat hier uitgebreider op in.
Deadlines voor iedereen
15. Lijfrentepremie betalen vóór 31 december 2026
Lijfrentepremies die uiterlijk 31 december 2026 zijn betaald, zijn over 2026 in box 1 aftrekbaar binnen de jaarruimte. Niet-benutte ruimte uit de tien voorgaande jaren (reserveringsruimte) kan daarbij worden opgeteld. De betaling verlaagt bovendien het box 3-vermogen op 1 januari 2027. Voorgesteld is het maximale inkomen voor pensioen- en lijfrenteopbouw (de aftoppingsgrens) in de jaren 2027 tot en met 2032 niet te indexeren, waardoor de jaarruimte de komende jaren minder hard groeit.
16. Laatste kans: teruggaaf over 2021 aanvragen
Wie over 2021 geen aangifte inkomstenbelasting hoefde te doen maar recht heeft op een teruggaaf, bijvoorbeeld door ingehouden loonheffing of niet benutte aftrekposten, moet die aangifte vóór 1 januari 2027 indienen. Voor een verzoek om ambtshalve vermindering van een aanslag over 2021 geldt dezelfde termijn van vijf jaar.
Veelgestelde vragen
De meeste maatregelen gaan in op 1 januari 2027. De Tweede Kamer stemt op 12 november 2026 en de Eerste Kamer stemt naar verwachting op 15 december 2026. De wijzigingen in box 2 en box 3 van 29 september staan in een aparte novelle bij het wetsvoorstel voor box 3, die vóór 31 december 2026 moet zijn aangenomen.
Volgens de voorstellen van 29 september 2026 wordt het heffingsvrij vermogen €30.846 per persoon, tegenover €59.357 in 2026. Het kabinet heeft aangekondigd dit voorstel aan te passen, dus het definitieve bedrag voor 2027 staat nog niet vast.
Meestal is het voordelig om in 2026 dividend uit te keren tot de eerste schijf van box 2 (€68.843 per persoon) en het meerdere in 2027. Voorgesteld is het tarief in de tweede schijf voor 2027 tot en met 2030 te verlagen van 31% naar 29,2%.
Op 31 december 2026 geldt nog de grens van €500.000. Voorgesteld is de grens te verlagen naar €420.000 op 31 december 2027 en daarna met €80.000 per jaar tot €100.000 in 2031.
Voorgesteld is het tarief voor woningen die de koper niet als hoofdverblijf gebruikt, zoals verhuurwoningen en tweede woningen, per 1 januari 2027 te verlagen van 8% naar 7%. Het tarief voor een eigen hoofdverblijf blijft 2%.
Volgens de concept-novelle niet. Voor bezittingen die op 1 januari 2028 al worden aangehouden, geldt de waarde op die datum als verkrijgingsprijs. Winst van vóór 2028 valt daardoor buiten het nieuwe stelsel. Verliezen van vóór 2028 zijn evenmin verrekenbaar.
Tot slot
Een aantal cijfers in dit overzicht staat pas vast na de stemming in de Eerste Kamer op 15 december. Op die stemming wachten is vaak niet praktisch: daarna resten nog maar twee weken, en notarissen, banken en salarisverwerkers hebben het rond de jaarwisseling druk. Waar een besluit niet van de uitkomst afhangt, raden wij aan nu te handelen, zeker bij zaken die voorbereiding vragen, zoals een afspraak bij de notaris, een Wtta-aanmelding of een schenking.
Wij werken dit overzicht bij na de stemming in de Tweede Kamer. Voor vragen over uw eigen situatie kunt u contact opnemen met Port Sight Tax B.V., Nieuwe Plantage 54, 2611 XK Delft, portsighttax.com.
Over de auteur
Richard Bierlaagh is Tax Partner bij Port Sight Tax in Delft en docent aan de Vrije Universiteit Amsterdam.
Dit overzicht geeft de voorstellen weer zoals bekend op 27 oktober 2026 en bevat algemene informatie, geen advies voor een specifieke situatie.
Veelgestelde vragen over dit onderwerp
Geschreven door:

Richard Bierlaagh
Tax Partner
Richard is al meer dan 10 jaar actief in de fiscale wereld. Met ervaring bij Big Four kantoren en actief als auteur.
Contact opnemen
Vrijblijvend Adviesgesprek
Meer weten over dit onderwerp? Boek een gratis consult met een van onze specialisten.
Boek een afspraak
In 1 min. geregeld